把美债和股票搬到区块链上, 这件事并不是什么难以做到的事情。真正的难点在于, 资产被搬上去之后, 由谁来负责发放分红, 由谁来担任记账的角色, 又由谁来完成最终的交割手续。稳定币想要解决的痛点, 恰恰就是这条链条中最为污浊, 同时也最为繁琐辛苦的那一部分工作。
资产上链卡在制度层面
有一只美债基金, 它把基金份额变成了Token, 从账面上来看, 确实算是实现了数字化。但是呢, 底下的股票到底由谁来保管, 分红怎么样才能发到区块链上, 以及在过户的时候, 究竟是谁来负责做记账工作, 这些制度方面的问题如果不解决, 那么那个Token就仅仅只是一个空壳子罢了。
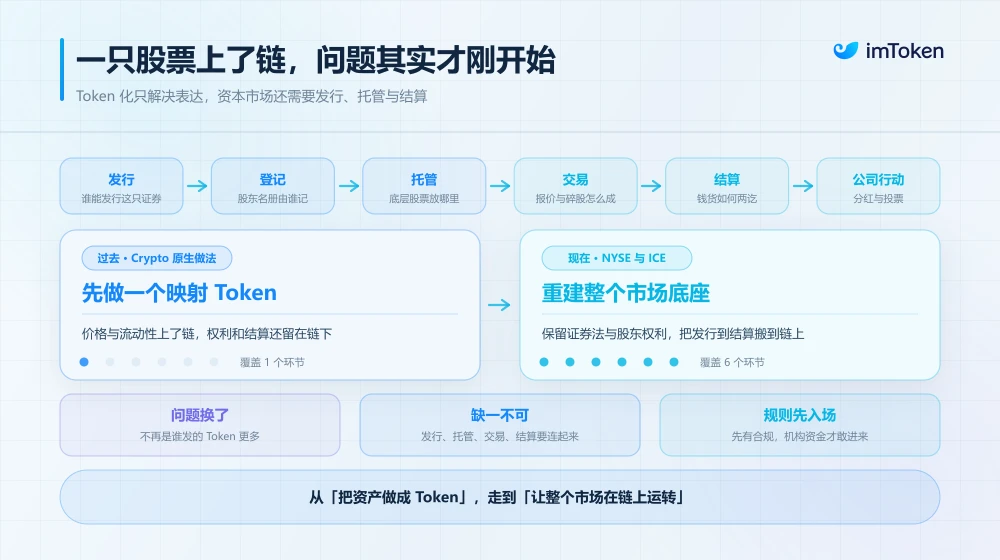
在以前, 盘后交割、证券登记和合规审查这些事务, 全都主要依靠中央清算所以及相关的登记结算机构来负责处理和运转。如果区块链上缺少了上述这些关键的节点, 那么交易进程往往会在进行到一半的时候突然中断, 导致整个交易过程无法完成, 其实际效果就跟完全没有开展任何交易行动没什么两样。
NYSE补齐链上基础设施
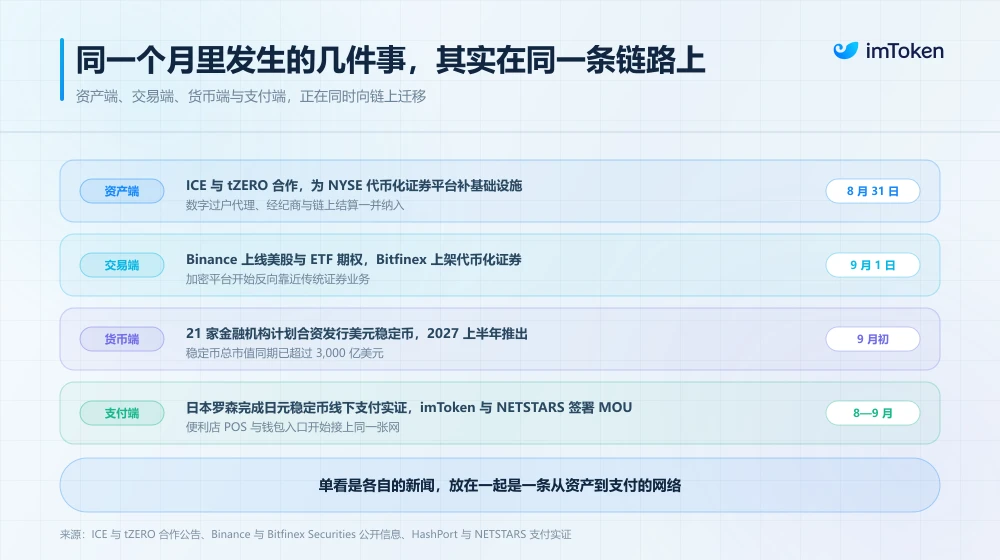
纽约证券交易所之前引进了像tZERO这样的机构, 搞了一些事儿。这些事是关于数字过户代理的, 还有证券登记, 以及链上的结算。它们搭建相关的通道, 把这块业务给理顺了。
这个思路跟最早那些平台自己发行代币化股票的做法完全不一样。现在的做法是在利用现有的合规框架。目的是为了让这个框架来适应区块链技术, 而不是去颠覆它。
头部加密交易所也跟进来了, 它们把美股、ETF、期权这些金融产品都收进同一个账户里面去了, 这样的话用户就不需要再去切换三个应用程序去分别买币、买股、买黄金了, 只要资金归拢到一起之后, 交易链条才真正可以跑得通。
稳定币从计价工具变成现金层
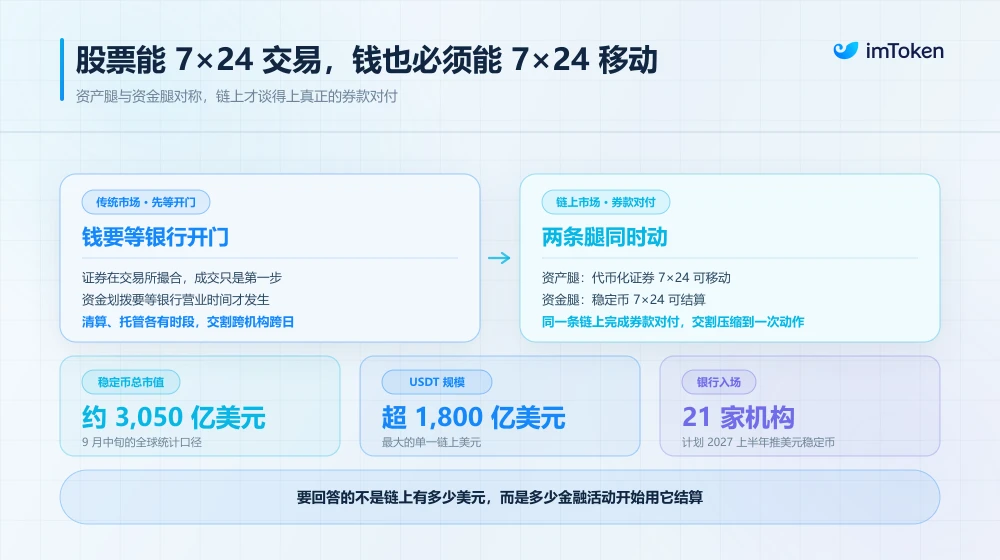
资产能够二十四小时在链条上进行转移, 可是资金却必须等到工作日通过银行来进行清算, 这种不对称的情况使得整个系统都陷入了停滞状态, 稳定币所提供的正好是一种跟证券代币彼此对称的资金形态, 资产只要能够在任何时间发生移动, 那么资金也就必然会在同一时间到达。
监管的态度也在发生转变, 稳定币不再被当作游离于银行体系之外的加密产品了, 而是正在逐步纳入受监管的金融框架, 边界清楚了以后, 机构才有条件实现大规模接入。
七乘二十四的交割闭环
在过去, 办理证券交割这笔业务的时候, 需要穿过好多机构, 经过多个账户, 整个事情花上好几天才能完成。现在的情况变了, 资产这边和资金那边都跑在同一条龙链上面, 区块链技术能够做几乎实时的匹配, 还能做结算工作, 把以前很麻烦的一整套流程, 全都压缩进了一个单一的系统里面去处理了。
RWA的竞争焦点已经从谁能把资产做成代币, 升级成了谁能跑通包括发行、交易、托管以及结算在内的全链条环节。单纯只做一枚代币是不具备实际意义的, 必须得把整条流水线实实在在地建立起来。
便利店POS机是最后一道坎
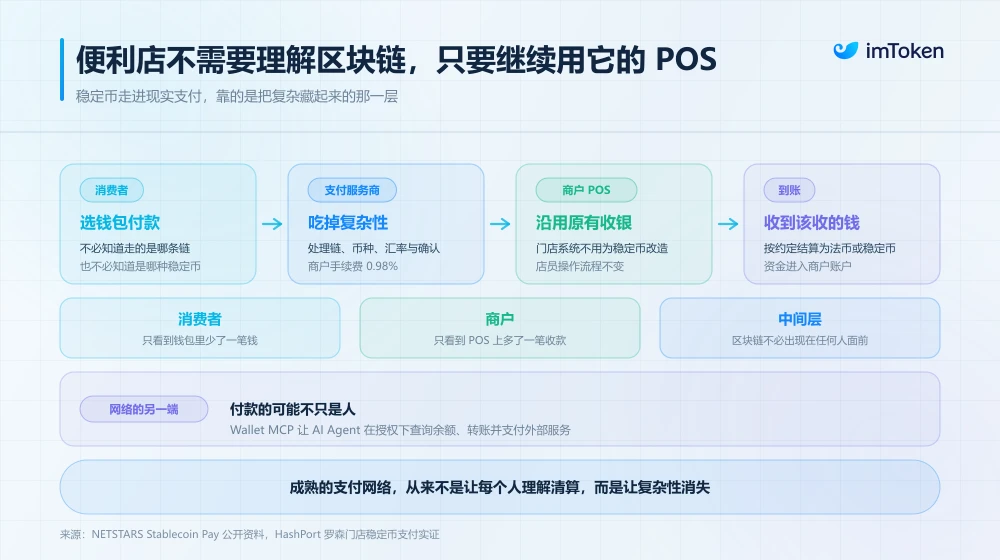
如果要把稳定币真正地用起来,并且真的能花出去, 那么就必须把它们对接到线下商户的POS系统里面去。在日本, 已经有一些便利店完成了这种支持多种货币以及多种区块链网络的支付验证工作。对于商家来说, 他们所需要承担的手续费用率是百分之零点九八。
在接入了这些服务之后, 商家就不需要再去费力理解每一条区块链的细节, 也不需要去操心各种不同的钱包该如何操作, 因为有底层的一套基础设施已经把这些繁杂的事情全部搞定了, 商家直接使用即可。
想当年, 信用卡和支付宝并不是每家店铺都清楚清算网络是怎么运作的, 它们也是经过很久才慢慢普及起来的。稳定币想要进入线下场景, 大概率也会走同一条路: 让消费者来选好自己的钱包, 让商户去用配套的POS设备, 然后把中间那些复杂的事情都交给专业的支付服务商去处理。
钱包正在变成现实入口
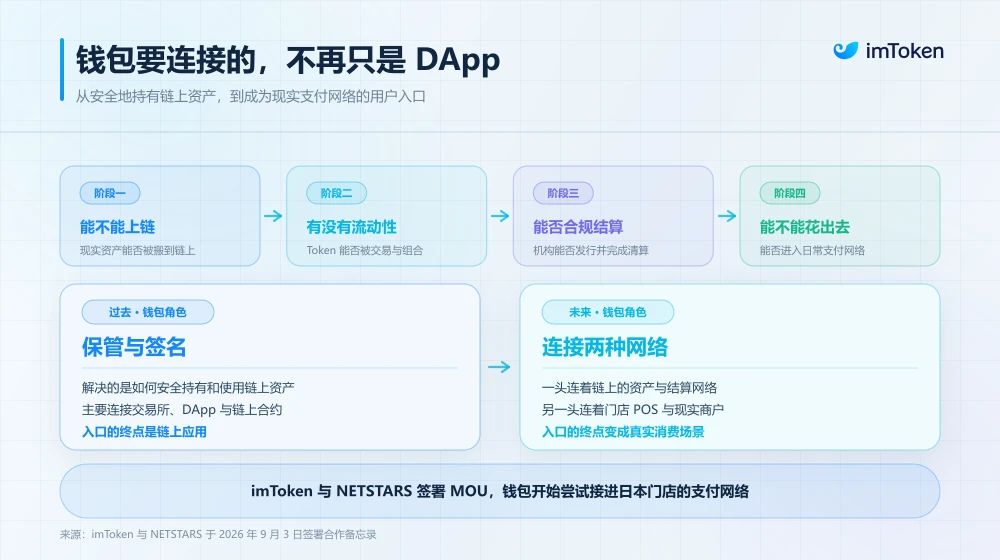
在9月3日这一天, 双方签署了合作备忘录, 旨在探索将钱包的基础设施与线下的支付网络进行对接。
目前该事项还处于一个正在摸索的阶段, 但是所选择的这一大方向是明确的, 也就是说, 数字钱包的作用范围不再仅仅是用来连接那些存在于区块链上的资产了, 它现在开始朝着能够触碰到实际商业活动的入口这个领域去延伸了。
在未来, 假如人工智能智能体自己去预订酒店、购买算力资源以及管理企业的各项开支费用, 像稳定币这样具有可编程特性且能在全球范围内自由流通的数字资金产品, 其天然属性就比传统的银行卡更加适配于由机器来进行调用和操作。
与此同时, 数字钱包所扮演的角色也会发生变更, 它不再仅仅是负责保管资产那么简单, 而是能够直接进入物理世界中实际开展业务活动。
你觉得稳定币要在多长的时间段之内才能走进了你家楼下的那家便利店呢, 欢迎在评论区里面来进行聊聊的事情, 如果你觉得这个内容会有一点启发的话就来点赞或者是转发给你的朋友看看。
© 版权声明
文章版权归作者所有,未经允许请勿转载。